Quel investissement immobilier vous convient le mieux ?
En résumé : il n'existe pas d'investissement immobilier meilleur que les autres dans l'absolu. Chaque formule échange quelque chose (votre temps, votre tranquillité, votre fiscalité, la possibilité de revendre vite) contre du rendement. Trois investisseurs fictifs, trois biens, trois formules : aucun n'a fait « le bon choix ». Chacun a fait le sien.
La bonne question n'est pas « qu'est-ce qui rapporte le plus », mais « qu'est-ce que je suis prêt à donner en échange ».
Trois personnes, trois achats, aucune erreur
Claire a 34 ans. Elle travaille beaucoup, voyage pour son métier, et veut se constituer un patrimoine sans y penser plus de quelques heures par an.
Karim a 29 ans. Il veut des revenus maintenant, pas dans vingt ans, et il a du temps le week-end.
Le troisième profil est un couple d'une cinquantaine d'années. Fortement imposés, ils préparent leur retraite et n'ont aucune envie de gérer des locataires.
Montrez la même annonce à ces trois personnes : vous obtiendrez trois avis différents, et ils auront tous raison. C'est le point de départ de cet article. Avant de comparer les formules, il faut savoir ce que l'on cherche.
Ce que chaque formule vous demande en échange
Un investissement immobilier se juge sur sept critères. Les quatre premiers sont ceux que l'on cite toujours ; les trois suivants sont ceux que l'on oublie.
Votre objectif. Un revenu immédiat, un patrimoine à long terme, une baisse d'impôt, ou un peu de tout. Ces objectifs tirent souvent en sens opposé : un bien qui crée du patrimoine demande presque toujours un effort d'épargne mensuel.
Votre horizon. Cinq ans, quinze ans, jusqu'à la retraite. Avec environ 8 % de frais de notaire dans l'ancien, une revente rapide efface une bonne partie du gain, quelle que soit la formule.
Votre capacité d'emprunt. Elle fixe le terrain de jeu avant tout le reste. Elle est limitée par la règle des 35 % d'endettement, détaillée dans notre article sur le HCSF.
Votre tolérance aux imprévus. Un mois sans locataire, un impayé, un chauffe-eau à remplacer. Certaines formules multiplient ces événements, d'autres les absorbent.
Votre temps disponible. C'est le critère le plus sous-estimé. La différence entre une location nue et une location courte durée n'est pas seulement fiscale : c'est la différence entre quelques heures par an et plusieurs heures par semaine.
Votre fiscalité. Les loyers supportent l'impôt sur le revenu et des prélèvements sociaux, calculés sur le revenu imposable (loyers après abattement, ou après charges et amortissement), pas sur les loyers bruts. Depuis la loi de financement de la sécurité sociale pour 2026, le taux de ces prélèvements dépend de la formule : 17,2 % sur les revenus d'une location nue, 18,6 % sur le bénéfice d'une location meublée non professionnelle. Le loueur en meublé professionnel relève d'un autre régime, celui des cotisations sociales.
Votre sortie. Revendre un bien loué en meublé, une part de SCPI ou un immeuble entier ne se fait ni au même rythme ni avec la même fiscalité. On y pense rarement à l'achat ; c'est pourtant là que se joue une partie du résultat final.
Le panorama : sept formules, sept métiers différents
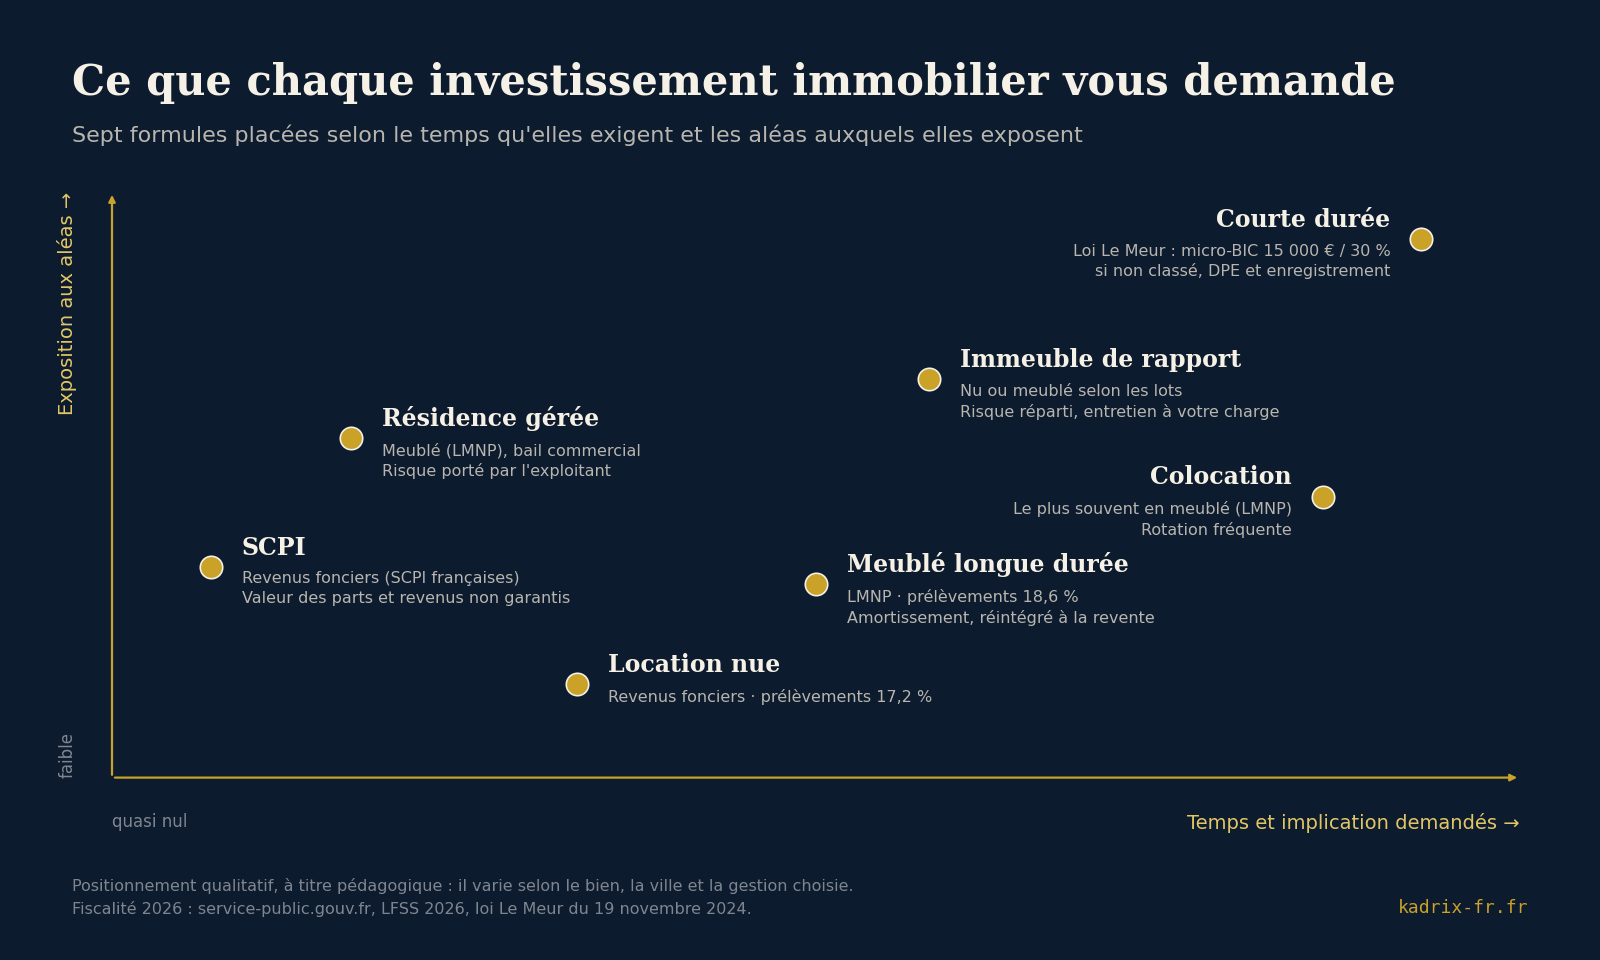
La location nue. C'est l'une des formules les plus simples à gérer : un bail de trois ans, des locataires qui restent en général longtemps, peu de rotation. Simple ne veut pas dire sans travail : il faut toujours choisir son locataire, gérer d'éventuels impayés, entretenir le logement, réviser le loyer, et suivre les règles qui s'appliquent au bien (DPE, encadrement des loyers dans certaines villes). Le rendement est modéré, et les loyers s'ajoutent à vos revenus sans amortissement possible, sauf dans le cadre du nouveau dispositif Jeanbrun, qui exige un engagement de location de neuf ans. En contrepartie, le déficit foncier peut être imputé sur le revenu global dans la limite de 10 700 € par an, une limite portée à 21 400 € pour les dépenses de rénovation énergétique payées jusqu'au 31 décembre 2027.
Le meublé longue durée (LMNP). Un loyer un peu plus élevé, des baux plus courts, donc un peu plus de rotation. Son atout est fiscal : au régime réel, l'amortissement du bien efface souvent l'impôt sur les loyers pendant de longues années. Le revers apparaît à la revente : pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits viennent augmenter la plus-value imposable, y compris ceux déduits avant la réforme.
La colocation. Un grand logement loué par chambre. C'est souvent le meilleur rendement de ce panorama, et l'une des formules les plus exigeantes : plusieurs locataires, des départs fréquents, la gestion des parties communes, de l'usure. Elle convient à qui a du temps et vit à proximité du bien, ou accepte de payer une gestion spécialisée.
La location courte durée. Le rendement brut peut être élevé, mais c'est un métier à part entière : ménage, accueil, avis clients, saisonnalité. Le cadre s'est durci avec la loi Le Meur. Le micro-BIC s'applique jusqu'à 83 600 € de recettes avec un abattement de 50 % pour la location meublée classique, mais seulement jusqu'à 15 000 € avec un abattement de 30 % pour un meublé de tourisme non classé. S'y ajoutent des exigences de DPE, un enregistrement national, et les quotas que certaines communes peuvent instaurer.
L'immeuble de rapport. Plusieurs logements dans un même immeuble, sans copropriété. Le ticket d'entrée est élevé, mais le risque est réparti : un appartement vide ne met pas tout le projet en déficit. Il faut en revanche assumer seul la toiture, la façade et les réseaux, sans syndic pour s'en charger.
La résidence gérée (étudiants, seniors). Un exploitant gère tout et vous verse un loyer prévu par un bail commercial. Le temps demandé est quasi nul. Le risque, lui, change de nature : il ne dépend plus du locataire, mais de la santé financière de l'exploitant et des conditions de renouvellement du bail. Particularité : ces résidences échappent à la réintégration des amortissements dans la plus-value.
La SCPI. Vous achetez des parts d'un patrimoine immobilier géré par une société spécialisée : pas de locataire à trouver, une diversification immédiate, un ticket d'entrée faible. Mais absence de gestion ne veut pas dire absence de risque. La valeur des parts peut baisser, comme plusieurs SCPI l'ont montré ces dernières années. Les revenus distribués ne sont pas garantis et peuvent diminuer. La revente des parts n'est pas toujours immédiate quand les demandes de retrait affluent. Et une SCPI concentrée sur un secteur ou une région porte le risque de ce marché. S'y ajoutent des frais d'entrée élevés, qui imposent un horizon long. Les revenus d'une SCPI française sont imposés comme ceux d'une location nue.
Ce qui bouge en ce moment
Deux sujets sont en mouvement à la date de publication. Les passoires thermiques : les logements classés G ne peuvent plus être loués depuis 2025, et ceux classés F ne le pourront plus en 2028. Un projet de loi adopté par le Sénat en juillet 2026 prévoit de réautoriser leur location si le bailleur s'engage dans des travaux, mais tant qu'il n'est pas promulgué, l'interdiction s'applique. Pour mesurer ce que l'étiquette change au prix, voir notre article sur la décote DPE. L'encadrement des loyers : sauf prolongation votée d'ici là, l'expérimentation prend fin le 23 novembre 2026 ; une prolongation est en discussion.
Trois profils, trois calculs (simulation simplifiée)
Hypothèses communes : frais de notaire de 8 %, emprunt à 3,4 % sur 25 ans, assurance emprunteur de 0,20 % du capital par an, provision pour entretien et travaux de 5 % des loyers. Charges annuelles non récupérables (taxe foncière, copropriété, assurance propriétaire non occupant) : 1 500 € pour Claire, 2 600 € pour Karim (avec internet et entretien des parties communes), 1 500 € pour le couple. Comptabilité LMNP : 400 € par an. Agence de gestion pour le couple : 8 % des loyers encaissés. Location nue au régime réel pour Claire, LMNP au réel pour les deux autres.
Ce qui n'est pas inclus : garantie loyers impayés, gros travaux imprévus, revalorisation des loyers et du bien, évolution de la fiscalité. Les résultats portent sur la première année seulement : ils évoluent ensuite, notamment parce que la part d'intérêts dans la mensualité diminue.
| Claire | Karim | Le couple | |
|---|---|---|---|
| Formule | Location nue | Colocation meublée | Meublé géré par une agence |
| Bien | T2, 42 m², 135 000 € | T4, 85 m², 175 000 € | T2, 38 m², 140 000 € |
| Loyer mensuel | 640 € | 4 × 370 € | 700 € |
| Vacance retenue | 4 % | 10 % | 8 % |
| Rendement brut | 5,7 % | 10,1 % | 6,0 % |
| Tranche d'imposition | 30 % | 11 % | 41 % |
| Impôt et prélèvements, 1re année | ≈ 650 € | 0 € | 0 € |
| Cash-flow après impôt | ≈ −240 €/mois | ≈ +65 €/mois | ≈ −200 €/mois |
| Temps demandé | Quelques heures par an | Plusieurs heures par mois | Quasi nul |
Lu sans contexte, le tableau désigne un gagnant : Karim. C'est exactement le piège.
Claire paie 240 € par mois. Mais c'est un effort d'épargne qu'elle a choisi : dans vingt-cinq ans, elle détiendra un bien payé, pour un temps de gestion presque nul. La colocation de Karim lui demanderait des heures qu'elle n'a pas.
Karim encaisse environ 65 € par mois, mais il gère quatre locataires, des départs, des états des lieux. Son cash-flow positif rémunère aussi son temps. Et sa vacance de 10 % est une hypothèse : une mauvaise année, elle peut doubler, et son cash-flow devenir négatif.
Le couple paie environ 200 € par mois. Dans cette simulation, il ne paie ni impôt sur le revenu ni prélèvements sociaux sur ces loyers la première année : après déduction des charges, des intérêts et d'une partie de l'amortissement, le bénéfice imposable est nul, et l'amortissement non utilisé est reporté sur les années suivantes. Loué nu, au régime réel, le même bien lui aurait coûté environ 830 € d'impôt et de prélèvements la première année, un écart qui grandit à mesure que les intérêts d'emprunt diminuent.
L'avantage a toutefois une contrepartie. À la revente, les amortissements du logement effectivement déduits viendront augmenter la plus-value imposable. Le coût dépend des montants réellement déduits, de la durée de détention et des abattements applicables : c'est un calcul à faire avant d'acheter, pas au moment de vendre.
Aucun des trois n'a fait le meilleur investissement. Chacun a fait celui qui correspond à ce qu'il était prêt à donner.
Renseignez votre profil, testez vos biens
L'espace investisseur Kadrix situe chaque bien que vous analysez au regard de vos propres critères : objectif, horizon, tolérance au risque, capacité d'emprunt. Gratuit.
Créer mon espaceQuestions fréquentes
Quel est l'investissement immobilier le plus rentable ?
Faut-il acheter sa résidence principale avant d'investir ?
Location nue ou meublée : laquelle est la moins imposée ?
Peut-on combiner plusieurs formules ?
L'immobilier est-il plus intéressant que la bourse ?
Article pédagogique. Les profils et les montants du cas chiffré sont fictifs et reposent sur les hypothèses indiquées dans le texte ; il s'agit d'une simulation simplifiée portant sur la première année. La réglementation citée est celle en vigueur au 6 octobre 2026 (sources : service-public.gouv.fr, impots.gouv.fr, loi de financement de la sécurité sociale pour 2026, lois de finances pour 2025 et 2026, loi Le Meur du 19 novembre 2024) ; les textes en cours d'examen sont signalés comme tels. Le positionnement des formules sur la carte est qualitatif. Ce contenu ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.