Immobilier locatif ou bourse : ce que change vraiment l'effet de levier
En résumé : à capital égal et sans emprunt, les actions rapportent historiquement plus que l'immobilier — 6,6 % contre 4,6 % par an au-dessus de l'inflation, selon les chiffres de référence publiés par l'IGF et le CGEDD. Ce qui distingue réellement l'immobilier, ce n'est pas son rendement, c'est qu'il est le seul placement qu'un particulier puisse financer à crédit. Ce levier peut inverser la comparaison — mais seulement au-delà d'environ 7 % de rendement brut, et au prix d'un risque que les actions sans levier ne comportent pas.
« Dans quoi investir mon argent ? » La réponse dépend moins du placement que de la manière dont on y accède. Voici ce que disent les chiffres officiels, ce que change l'emprunt, et à partir de quel seuil l'un devient réellement plus intéressant que l'autre.
Ce que dit l'État sur le rendement des placements
Il existe une source française de référence sur cette question, rarement citée : un rapport conjoint de l'Inspection générale des finances et du Conseil général de l'environnement et du développement durable, publié en avril 2021, qui établit les rendements « tendanciels » des principaux placements sur près de deux siècles de données.
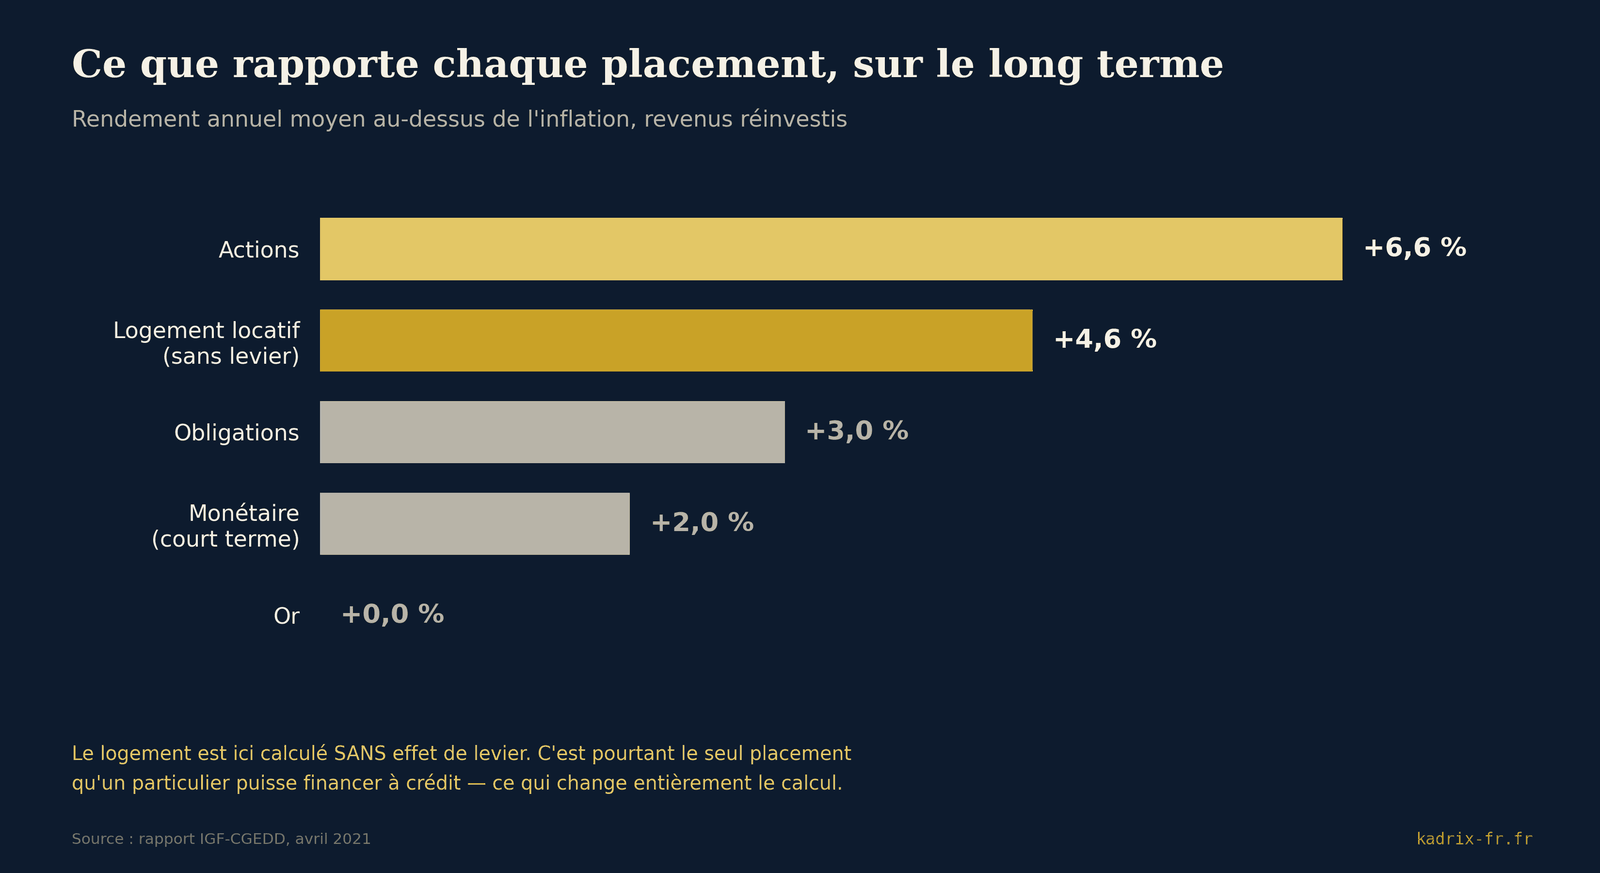
Le constat est net, et il va à l'encontre d'une intuition très répandue : en tant qu'actif, l'immobilier locatif rapporte moins que les actions. Il se situe, selon les termes du rapport, « à mi-chemin entre les actions d'une part et les obligations d'autre part » en termes de couple rendement-risque.
Sur 20 ans, appliqué à 50 000 € placés sans emprunt, l'écart donne ceci :
| Placement | Valeur à 20 ans |
|---|---|
| Logement (+ 4,6 %/an) | 122 900 € |
| Actions (+ 6,6 %/an) | 179 500 € |
| Écart | + 56 600 € |
En euros constants, hors fiscalité.
Une nuance importante : ces séries longues portent sur le logement à Paris, seul marché résidentiel pour lequel on dispose de données remontant aussi loin. Le rapport précise que les placements hors Paris présentent sur le long terme des rendements locatifs plus élevés — un point qui aura son importance plus loin.
La seule chose que l'immobilier a et que rien d'autre n'a
Si l'immobilier rapporte moins, pourquoi tant de gens s'y intéressent ? Le même rapport donne la réponse en une phrase.
« Pour un particulier, cet actif est le seul qui permette de faire jouer l'effet de levier, et il est fréquent que l'emprunt finance 90 % de l'achat. »
Rapport IGF-CGEDD, avril 2021, § 2.1.3C'est là, et nulle part ailleurs, que se situe la différence de nature entre les deux placements. Aucune banque ne prête 180 000 € à un particulier pour acheter un portefeuille d'actions. Toutes le font pour acheter un appartement. Le rendement de l'actif n'est pas le sujet : c'est l'accès au crédit qui l'est.
Le mécanisme est simple. Si vous empruntez à 3,5 % pour acheter un actif qui rapporte davantage, l'écart vous revient — sur la totalité du montant emprunté, pas seulement sur votre apport. Le rapport note que cet effet « rapproche le placement en logement du placement en actions » en termes de rendement.
La comparaison que presque personne ne fait correctement
La plupart des comparatifs s'arrêtent là et concluent en faveur de l'immobilier. Ils commettent pourtant une erreur de méthode : ils comparent un apport placé en bourse à un bien acheté à crédit, en oubliant que le bien exige aussi un versement mensuel.
Car un investissement locatif ne s'autofinance presque jamais aux conditions actuelles. Chaque mois, la différence entre la mensualité de crédit et le loyer net sort de votre poche. Pour que la comparaison ait un sens, il faut donc investir exactement le même montant en actions, chaque mois, pendant toute la durée.
Le scénario testé
- Bien à 200 000 €, plus 16 000 € de frais de notaire — coût total 216 000 €
- Apport de 50 000 €, emprunt de 166 000 € à 3,5 % sur 20 ans
- Rendement brut de 5,5 %, soit 11 000 € de loyers annuels
- Charges de 40 % du loyer (le taux retenu par le rapport officiel)
- Loyers indexés sur l'inflation, mensualité de crédit fixe
La mensualité ressort à 963 €, le loyer net à 550 €. L'effort d'épargne est donc de 413 € par mois, soit environ 99 000 € sur vingt ans, en plus de l'apport initial.
En face, le même apport de 50 000 € placé en actions, abondé des mêmes 413 € mensuels, à 6,6 % réel.
| Revalorisation du bien | Bien à 20 ans | Actions à 20 ans |
|---|---|---|
| 0 %/an réel | 200 000 € | 314 400 € |
| + 1 %/an réel | 244 000 € | 314 400 € |
| + 2 %/an réel | 297 200 € | 314 400 € |
En euros constants. Pour le bien : valeur nette de dette, le crédit étant intégralement remboursé au terme.
À 5,5 % de rendement brut, le placement en actions l'emporte dans les trois scénarios, y compris avec une revalorisation du bien de 2 % par an au-dessus de l'inflation — une hypothèse déjà généreuse au regard des tendances longues.
Le seuil qui fait basculer le calcul
Ce résultat n'est pas une condamnation de l'immobilier : il dépend entièrement du rendement locatif retenu. En faisant varier ce seul paramètre, on trouve le point de bascule.
| Rendement brut | Effort mensuel | Bien | Actions |
|---|---|---|---|
| 4,5 % | 513 € | 244 000 € | 362 800 € |
| 5,5 % | 413 € | 244 000 € | 314 400 € |
| 6,5 % | 313 € | 244 000 € | 266 000 € |
| 7,5 % | 213 € | 244 000 € | 217 500 € |
| 8,5 % | 113 € | 244 000 € | 169 100 € |
Le point de bascule se situe autour de 7 % de rendement brut. En dessous, mieux vaut placer son épargne en actions. Au-dessus, le levier immobilier prend l'avantage — et il le prend vite, car chaque point de rendement supplémentaire réduit l'effort d'épargne tout en conservant la totalité de la valeur du bien.
Ce seuil bouge selon les hypothèses, mais dans une fourchette étroite : entre 6,2 % et 7,7 % selon le taux du crédit (2,5 % à 4,5 %), entre 5,9 % et 7,0 % selon le niveau de charges retenu, et entre 5,9 % et 7,9 % selon l'hypothèse de revalorisation. Un ordre de grandeur de 7 %, donc, et non une valeur exacte — mais suffisamment stable pour servir de repère.
C'est ici que la remarque du rapport sur Paris prend tout son sens. Dans les grandes villes, où les rendements bruts dépassent rarement 4 à 5 %, le levier ne suffit pas à compenser le prix d'entrée. Dans les villes moyennes, où des rendements de 7 à 9 % restent accessibles, l'équation s'inverse. Le débat « immobilier ou bourse » se tranche moins par le type d'actif que par le prix payé.
Quel est le rendement réel de votre projet ?
Le simulateur Kadrix calcule le rendement brut et net, le cash-flow réel et l'effort d'épargne mensuel d'un bien — les trois chiffres dont vous avez besoin pour situer votre projet par rapport à ce seuil. Gratuit, sans inscription.
Ouvrir le simulateurCe que le levier coûte vraiment
Un rendement plus élevé n'est jamais gratuit. Le rapport IGF-CGEDD le signale dans une note de bas de page qui mérite d'être lue attentivement : le levier ne fait pas qu'augmenter le rendement espéré, il change la nature du risque.
« La valeur nette d'un placement en logement avec effet de levier peut devenir négative, alors que celle d'un placement en actions sans effet de levier est toujours positive. »
Rapport IGF-CGEDD, avril 2021, note 24Concrètement, avec le financement à 90 % que le rapport décrit comme fréquent, et une baisse de marché de 15 % :
| Après | Capital restant dû | Valeur nette si − 15 % |
|---|---|---|
| 1 an | 173 700 € | − 12 200 € |
| 2 ans | 167 100 € | − 5 600 € |
| 3 ans | 160 300 € | + 1 200 € |
| 5 ans | 146 000 € | + 15 500 € |
Valeur nette = prix de revente diminué de 5 % de frais d'agence, moins le capital restant dû.
Pendant les deux premières années, vendre ne suffirait pas à rembourser la banque : il faudrait remettre de l'argent pour avoir le droit de se séparer du bien. Un portefeuille d'actions, même après un krach de 50 %, conserve toujours une valeur positive. C'est une différence de nature, pas de degré.
Le coût d'entrée, souvent sous-estimé
À cela s'ajoute une friction propre à l'immobilier : les frais de notaire à l'achat (environ 8 % dans l'ancien) et les frais d'agence à la revente (autour de 5 %) représentent ensemble une perte sèche d'environ 13 % du prix. Avec une revalorisation nominale de 1 % par an, il faut environ treize ans pour simplement retrouver sa mise. À prix stable, on ne la retrouve jamais.
Sur un compte-titres ou un PEA, les frais d'entrée et de sortie sur un ETF sont de l'ordre de quelques dixièmes de pourcent. La comparaison n'a pas d'équivalent.
Ce que les chiffres ne disent pas
Trois différences ne se lisent dans aucun tableau, et pèsent pourtant lourd dans une décision.
Le temps. Un ETF ne demande aucune heure de travail après l'achat. Un bien locatif demande de chercher, visiter, négocier, financer, rénover, trouver un locataire, gérer les incidents, faire une déclaration fiscale spécifique. Ce temps n'apparaît nulle part dans le rendement affiché — c'est ce que le rapport appelle, pour les particuliers, un « coût masqué ».
La liquidité. Un portefeuille d'actions se vend en quelques secondes. Un appartement se vend en quelques mois, à un prix incertain, et pas au moment de votre choix. Le rapport souligne que cette illiquidité impose de fait un horizon long.
La concentration. Un ETF mondial, c'est plus de mille cinq cents entreprises réparties sur des dizaines de pays. Un investissement locatif, c'est un bien, dans une rue, avec un locataire. Si la ville décline, si la copropriété se dégrade, si le locataire cesse de payer, il n'y a aucune diversification pour amortir le choc.
À l'inverse — et c'est un point en faveur de l'immobilier — le rapport relève que la corrélation entre le rendement du logement et celui des actions est très faible sur des horizons de cinq à huit ans, avec des coefficients compris entre 0 et 0,12. Les deux placements évoluent indépendamment l'un de l'autre. Vu sous cet angle, la vraie question n'est peut-être pas « lequel choisir », mais « dans quelle proportion combiner les deux ».
Comment trancher, concrètement
Il n'y a pas de bon placement dans l'absolu, seulement des placements adaptés à une situation. Trois questions permettent d'y voir clair :
- Quel rendement brut puis-je réellement obtenir ? C'est la question qui décide. En dessous de 7 %, le levier ne compense pas la performance supérieure des actions ; au-dessus, il la dépasse. Ce chiffre se calcule sur un bien précis, pas sur une moyenne de marché.
- L'effort d'épargne mensuel est-il soutenable sur toute la durée ? Un cash-flow négatif n'est pas disqualifiant en soi — c'est le prix du levier. Il devient un problème s'il n'est pas tenable en cas de vacance locative, de travaux imprévus ou de changement de situation personnelle.
- Quel est mon horizon réel ? En dessous de dix ans, les frais d'acquisition rendent l'opération très difficile à rentabiliser. Si l'horizon est incertain, la liquidité des actions a une valeur en soi.
Une dernière remarque, qui vaut pour les deux placements : les chiffres présentés ici sont des moyennes de très long terme. Personne n'obtient 6,6 % par an tous les ans en bourse, ni 4,6 % en immobilier. Ces rendements recouvrent des décennies fastes et des krachs de 30 à 50 %. Ils décrivent une tendance, pas une promesse.
Questions fréquentes
L'immobilier rapporte-t-il plus que la bourse ?
Pourquoi dit-on que l'immobilier est le seul placement à effet de levier ?
À partir de quel rendement locatif l'immobilier devient-il plus intéressant que la bourse ?
Le levier peut-il faire perdre plus que sa mise ?
Combien de temps faut-il pour rentabiliser les frais d'acquisition ?
Faut-il choisir entre les deux ?
Article pédagogique. Les rendements de référence sont ceux publiés dans « Prix, loyers et couple rendement-risque du placement en logement », extrait d'un rapport IGF-CGEDD d'avril 2021, disponible sur le site de l'IGEDD. Les simulations comparatives sont des calculs propres à Kadrix, réalisés à partir des hypothèses explicitement indiquées ; elles ne tiennent pas compte de la fiscalité, qui dépend de la situation de chacun et du régime retenu de part et d'autre (PEA, assurance-vie, compte-titres, LMNP, foncier, société). Les performances passées ne préjugent pas des performances futures. Ce contenu ne constitue ni un conseil en investissement, ni une recommandation d'achat.