Déficit foncier à 21 400 € : ce que le plafond relevé rapporte vraiment
En résumé : pour des travaux de rénovation énergétique faisant passer un logement loué vide d'une classe E, F ou G à A, B, C ou D, payés jusqu'au 31 décembre 2027, le déficit foncier déductible du revenu global passe de 10 700 € à 21 400 €. Dans notre cas chiffré (tranche à 30 %), l'économie d'impôt de l'année des travaux double, de 3 210 € à 6 420 €. Mais sur 15 ans, l'impôt total est plus élevé de 1 840 € : le déficit imputé sur le revenu global n'efface que l'impôt sur le revenu, alors qu'un déficit reporté efface aussi les prélèvements sociaux. Le plafond relevé est surtout une avance de trésorerie.
Avec l'interdiction de louer les logements classés G depuis 2025 et F à partir de 2028 (nouveaux baux et renouvellements), beaucoup de propriétaires engagent des travaux d'isolation ou de chauffage. Le doublement du plafond de déficit foncier, prolongé par la loi de finances pour 2026, est souvent présenté comme un « bonus » de 10 700 € de déduction. Voici ce qu'il change réellement, année par année.
La règle : 10 700 €, ou 21 400 € pour une rénovation énergétique
En location vide au régime réel, quand les charges dépassent les loyers, le résultat foncier est un déficit (article 156 du code général des impôts) :
- la part due aux charges autres que les intérêts d'emprunt (travaux, taxe foncière, copropriété, assurance) s'impute sur le revenu global, dans la limite de 10 700 € par an ;
- cette limite est portée à 21 400 € pour le déficit issu de travaux de rénovation énergétique qui font passer le logement d'une classe E, F ou G à une classe A, B, C ou D ;
- le reste, y compris toute la part due aux intérêts, se reporte sur les revenus fonciers des dix années suivantes.
Les conditions à réunir
| Location | Logement loué nu, revenus déclarés au régime réel (le micro-foncier ne crée jamais de déficit) |
| Travaux | Rénovation énergétique faisant passer le logement de E, F ou G à A, B, C ou D, à justifier par les diagnostics de performance énergétique avant et après travaux |
| Calendrier | Dépenses payées depuis le 1er janvier 2023 et jusqu'au 31 décembre 2027 (prolongation de la loi de finances pour 2026) |
| Engagement | Logement maintenu en location jusqu'au 31 décembre de la troisième année qui suit l'imputation, sauf invalidité, licenciement ou décès |
| Intérêts | Jamais imputables sur le revenu global, quel que soit le plafond |
Le cas étudié
| Bien | Appartement de 45 m² classé F, acheté 120 000 € en 2026 |
| Travaux | 30 000 € d'isolation et de chauffage, payés l'année de l'achat, logement reclassé en C |
| Financement | 150 000 € empruntés sur 20 ans à 3,5 % (prix et travaux) ; frais de notaire de 9 600 € payés par l'apport |
| Loyer | 680 € par mois en location vide, 4 % de vacance |
| Charges | 1 500 € par an (copropriété 600 €, taxe foncière 750 €, assurance 150 €), plus une provision pour travaux de 5 % des loyers |
| Investisseur | Tranche marginale d'imposition à 30 %, régime réel, horizon de 15 ans |
L'année des travaux, le déficit hors intérêts dépasse 21 400 € : le plafond joue donc pleinement dans les deux hypothèses. Tous les chiffres viennent du moteur de Kadrix, celui du simulateur et de l'espace investisseur.
Année 1 : l'économie d'impôt double
| Année des travaux | Plafond 10 700 € | Plafond 21 400 € |
|---|---|---|
| Déficit imputé sur le revenu global | 10 700 € | 21 400 € |
| Impôt sur le revenu économisé (30 %) | 3 210 € | 6 420 € |
| Cash-flow mensuel après impôt (moyenne de l'année) | −109 € | +159 € |
Avant impôt, le bien coûte 376 € par mois (mensualité de 870 €). L'année des travaux, le plafond relevé apporte 3 210 € de plus, au moment où la trésorerie est la plus sollicitée. C'est son vrai atout.
Sur 15 ans : le plafond relevé coûte 1 840 €
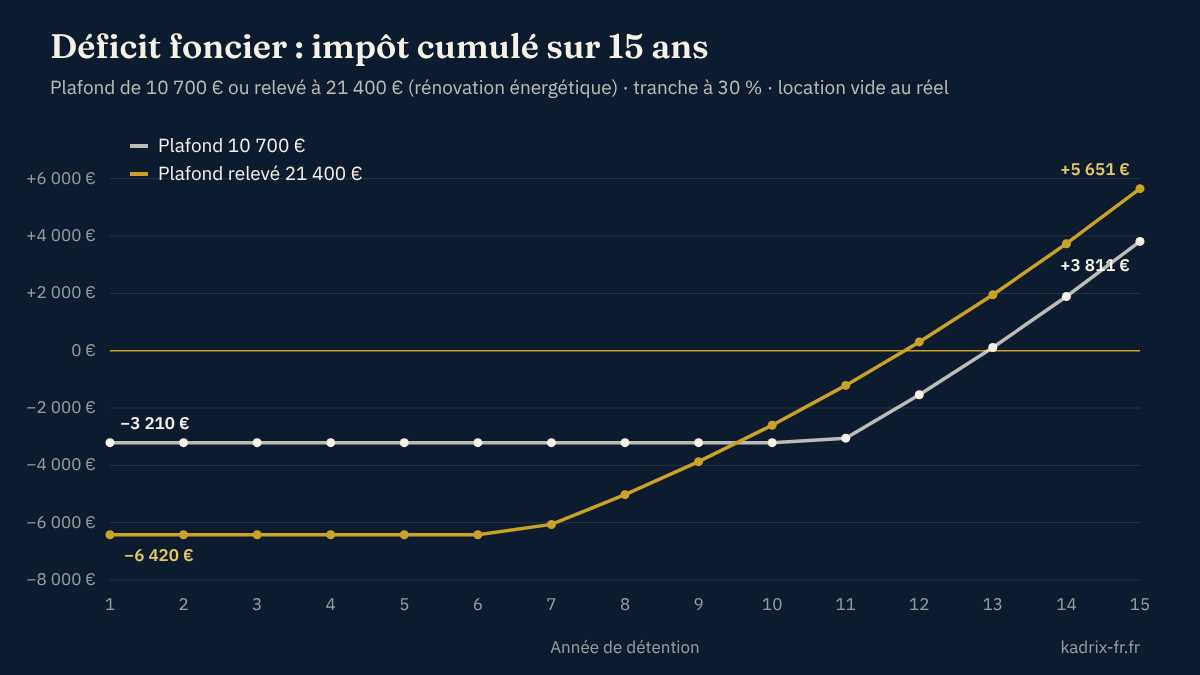
| Impôt cumulé | Plafond 10 700 € | Plafond 21 400 € |
|---|---|---|
| Année 1 | −3 210 € | −6 420 € |
| Année 6 | −3 210 € | −6 420 € |
| Année 9 | −3 210 € | −3 871 € |
| Année 10 | −3 210 € | −2 602 € |
| Année 15 | +3 811 € | +5 651 € |
Pendant les premières années, aucun impôt n'est dû dans les deux cas : le déficit reporté et les intérêts absorbent les loyers. La différence se joue ensuite. Avec le plafond de 10 700 €, il reste 10 700 € de déficit en plus à reporter : ils effacent plus tard des loyers imposables, et donc l'impôt sur le revenu et les prélèvements sociaux, soit 30 % + 17,2 % = 47,2 %. Avec le plafond relevé, ces 10 700 € ont été déduits du revenu global, ce qui n'efface que l'impôt sur le revenu (30 %) : les salaires ne supportent pas les prélèvements sociaux sur le patrimoine.
L'écart final vaut exactement 17,2 % × 10 700 € = 1 840 €. Il est le même à toutes les tranches : 1 840 € à 11 %, à 30 % et à 41 %. À partir de la dixième année, le plafond relevé passe derrière.
Quand le plafond relevé reste gagnant
- Si le déficit reporté risque de se perdre. Il expire au bout de dix ans. Avec des loyers faibles par rapport aux intérêts, ou si la location s'arrête, l'imputation immédiate sur le revenu global vaut mieux qu'un report jamais utilisé.
- Si la trésorerie compte plus que le total. 3 210 € l'année des travaux contre 1 840 € de plus dix ans plus tard : avec un coût de l'argent élevé (crédit travaux, épargne mobilisée), l'avance peut valoir son prix.
- Si votre tranche baisse ensuite (retraite, baisse de revenus), le report sera moins utile qu'on ne le pense.
À l'inverse, si vous avez d'autres revenus fonciers, le déficit s'impute d'abord sur eux, avec l'impôt et les prélèvements sociaux : le plafond ne joue que sur ce qui dépasse. Le calcul doit alors porter sur l'ensemble de vos biens loués nus.
Ce que l'on peut vérifier avant de lancer les travaux
- Le DPE actuel (E, F ou G) et la classe visée après travaux (A à D), avec un diagnostic après travaux
- La date de paiement des factures : au plus tard le 31 décembre 2027
- Le régime réel : de droit au-delà de 15 000 € de loyers, sinon sur option (valable trois ans)
- L'engagement de location jusqu'au 31 décembre de la troisième année suivant l'imputation
- La part du déficit due aux intérêts, qui ne réduira jamais le revenu global
- Le délai réaliste pour absorber le déficit reporté avec les loyers à venir
Les aides à la rénovation (MaPrimeRénov', certificats d'économies d'énergie) réduisent le montant des travaux déductibles : seule la part restant à votre charge compte. Un expert-comptable ou un conseiller fiscal peut appliquer ces règles à votre situation.
Tester ce bien vous-même : l'exemple s'ouvre au régime réel dans le simulateur gratuit, ou directement dans votre espace (formulaire de nouveau bien pré-rempli) si vous êtes abonné à Kadrix Plus. Cochez ou décochez la rénovation énergétique pour voir l'effet sur la première année.
Le cas avec le plafond de 21 400 € Le même cas à 10 700 €
Dans l'espace Kadrix, l'onglet Revente et impôts montre l'impôt année par année et à la revente, sous les cinq régimes.
Questions fréquentes
Qui peut bénéficier du plafond de 21 400 € ?
Le plafond relevé est-il toujours avantageux ?
Que se passe-t-il si je vends ou arrête de louer avant trois ans ?
Les intérêts d'emprunt comptent-ils dans les 21 400 € ?
Et si je suis au micro-foncier ?
Cas fictif calculé avec le moteur Kadrix (hypothèses ci-dessus, barèmes fiscaux 2026, prélèvements sociaux de 17,2 % sur les revenus fonciers). Règles : code général des impôts, article 156, I-3° ; loi de finances pour 2026 (prolongation jusqu'au 31 décembre 2027) ; loi Climat et résilience du 22 août 2021 (calendrier d'interdiction de location). Simplifications : impôt calculé à la tranche marginale déclarée, travaux payés en une fois l'année de l'achat, aucune aide déduite, aucune revalorisation du bien. Ce contenu est pédagogique : il ne constitue ni un conseil fiscal, ni un conseil en investissement.